Un garage situé à plusieurs rues, dans une autre commune ou dans un parking collectif n’est pas automatiquement protégé par l’assurance du logement. La distance, le statut du local et son usage déterminent si une extension du contrat multirisque suffit ou si un contrat distinct est préférable. Cette distinction compte autant pour les dommages au bâtiment que pour ceux causés à des voisins, sans oublier les biens entreposés à l’intérieur.
Pour éviter une mauvaise surprise après un incendie, un dégât des eaux ou un vol, il faut d’abord préciser ce que l’on possède ou loue : garage fermé, box privatif ou simple emplacement de stationnement. La déclaration à l’assureur permet ensuite de vérifier les limites territoriales du contrat, les garanties réellement acquises et les éventuelles exclusions. Prenons le cas de Marc, qui habite en centre-ville et possède un box dans une commune voisine : sa voiture, ses outils et la structure du box ne relèvent pas nécessairement de la même couverture.
Assurance garage indépendant : distinguer garage, box et place de parking
Avant de rechercher une assurance garage indépendant, il faut identifier précisément le bien à couvrir. Dans le langage courant, « garage » désigne aussi bien une pièce attenante à la maison qu’un local isolé ou un emplacement dans un parking. Or, les assureurs peuvent appliquer des règles différentes selon que l’espace est fermé, couvert, privatif ou intégré aux parties communes d’une copropriété.
Un garage est généralement un local fermé pouvant servir au stationnement, mais aussi au rangement d’objets. Il peut être adossé à une maison, placé sous celle-ci ou installé dans une parcelle séparée. Lorsqu’il ne communique pas avec le logement et n’est ni situé au-dessus, ni au-dessous, ni contre celui-ci, il est couramment traité comme une dépendance. Il faut alors vérifier si le contrat d’habitation la couvre et sous quelles conditions de distance ou de localisation.
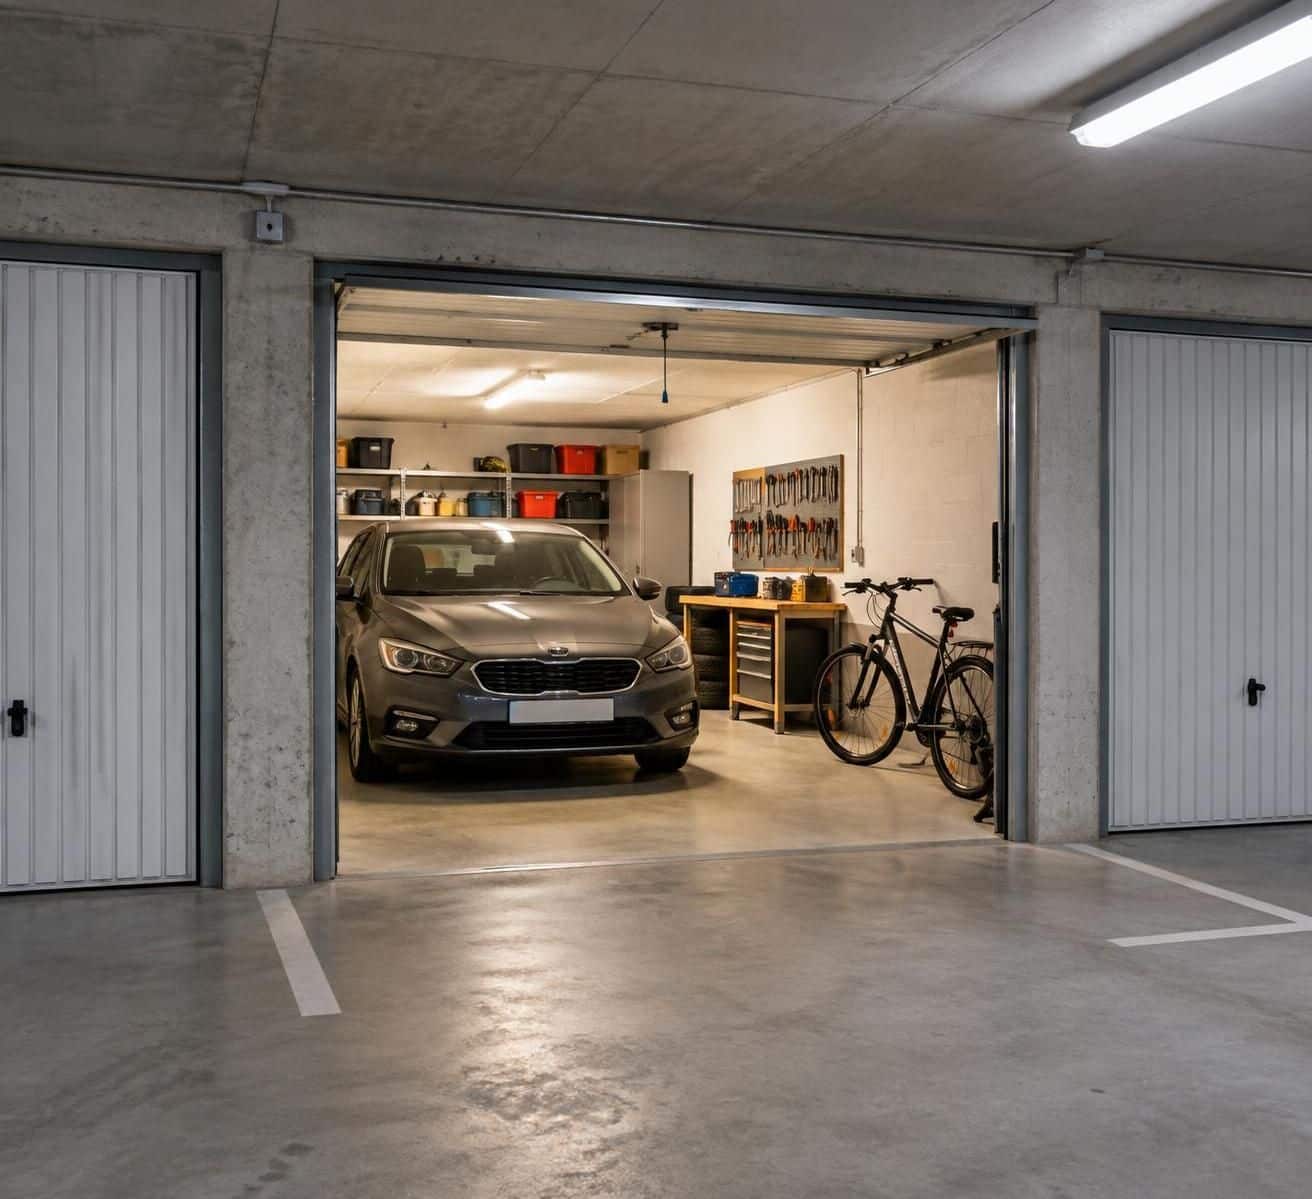
Le box est un espace privatif fermé, souvent situé dans un parking collectif. Son usage principal est le stationnement d’un véhicule, même si des objets peuvent parfois y être entreposés. Une place de parking, elle, est délimitée au sol et peut être couverte ou à ciel ouvert. Cette différence est importante : assurer un local fermé contre les dommages au bâtiment n’équivaut pas à couvrir une place extérieure ou les biens qui s’y trouvent.
Pourquoi l’adresse et le statut du local changent la couverture
Un garage à une autre adresse peut être considéré par le contrat comme une dépendance éloignée, comme un bien immobilier distinct ou comme une partie privative en copropriété. Certaines compagnies acceptent une extension de l’assurance habitation dans une zone définie autour du logement ; d’autres demandent une déclaration spécifique ou imposent un contrat séparé. Les limites ne sont pas universelles : une distance admise par une offre ne garantit pas qu’elle le sera par une autre.
Marc, par exemple, découvre que son contrat couvre le garage attenant à sa résidence, mais ne mentionne pas le box situé dans une commune voisine. Il doit donc demander si une extension est possible, puis faire préciser par écrit les garanties, les plafonds et les exclusions. Le fait que le box soit utilisé uniquement pour garer sa voiture ne signifie pas que le véhicule est assuré par la police qui couvre le local.
Il faut également distinguer l’assurance du bâtiment de celle du contenu. Un contrat peut protéger les murs et la porte sans indemniser un vélo, des outils ou des cartons. À l’inverse, certaines garanties portant sur les biens ne couvrent pas les dommages au local lui-même. La qualification exacte du stationnement est donc le premier repère pour choisir une protection cohérente.
Garage à une autre adresse : vérifier l’assurance habitation et la déclaration
La première démarche consiste à relire les conditions particulières et générales de l’assurance du logement. Il faut chercher les mentions relatives aux dépendances, aux garages, aux box, aux bâtiments annexes et aux limites de distance. Le nom du contrat, même s’il s’agit d’un contrat multirisque, ne permet pas à lui seul de conclure que tous les biens détenus ailleurs sont couverts.
La déclaration à l’assureur doit être aussi précise que possible : adresse complète, nature du local, superficie approximative, mode de fermeture, statut de propriétaire ou de locataire, usage prévu et biens entreposés. Une porte basculante donnant sur une cour, un box en sous-sol et une place extérieure n’exposent pas aux mêmes risques. Une description imprécise peut compliquer l’analyse du sinistre ou révéler que le risque n’avait pas été déclaré selon les modalités demandées.
Les questions à poser avant de demander une extension
Marc transmet l’adresse de son box et demande à son assureur si la dépendance peut être rattachée à son habitation. Il ne se contente pas d’une réponse orale générale : il vérifie la confirmation écrite et s’assure que le garage apparaît bien dans les documents contractuels. Cette précaution est utile si le bien se trouve dans une autre commune, car certaines offres acceptent une extension géographique sous conditions, tandis que d’autres ne couvrent que les dépendances proches du domicile.
Il est pertinent de demander si la garantie porte sur les dommages matériels au local, la responsabilité civile, les biens stockés et les frais annexes, comme le déblaiement après un sinistre. Il faut également vérifier les franchises, les plafonds d’indemnisation, les délais de déclaration et les mesures de prévention imposées. Par exemple, une garantie contre le vol peut exiger des dispositifs de fermeture déterminés et ne pas s’appliquer aux objets laissés hors d’un espace verrouillé.
Pour préparer l’échange, le propriétaire ou le locataire peut réunir les éléments suivants :
- Les caractéristiques du local : adresse, type de stationnement, surface, niveau de fermeture et présence éventuelle d’installations électriques ou d’un point d’eau.
- Le statut d’occupation : acte de propriété, bail, règlement de copropriété ou document attestant l’usage autorisé du garage.
- La valeur des biens : inventaire des objets conservés, factures disponibles et photographies datées, en particulier pour les vélos, outils ou équipements coûteux.
- Les protections existantes : assurance de la copropriété, contrat du propriétaire, assurance du locataire et éventuelles garanties déjà souscrites pour le véhicule.
Une place située dans la rue ne se traite pas comme un garage privatif : elle n’est pas un local fermé que l’on peut assurer comme un bâtiment. De même, le fait de posséder un emplacement dans une copropriété n’implique pas que l’assurance collective couvre automatiquement les biens personnels. La déclaration permet de faire correspondre le contrat à la réalité du risque, plutôt qu’à une supposition fondée sur l’adresse du domicile.
Assurance dépendance ou contrat séparé : choisir les garanties utiles
Quand le garage n’est pas inclus d’office dans l’assurance du logement, deux solutions sont généralement à comparer : demander une extension de la couverture existante ou souscrire un contrat spécifique. La première peut simplifier la gestion, puisque plusieurs garanties sont rassemblées auprès du même assureur. La seconde peut mieux convenir à un local éloigné, à un usage particulier ou à une situation où le contrat habitation ne permet pas d’ajouter cette dépendance.
Une assurance dépendance peut couvrir, selon les conditions du contrat, les dommages au bâtiment et la responsabilité civile du propriétaire. Un contrat distinct peut également proposer une garantie incendie, une protection contre le vol, des garanties contre certains dégâts des eaux ou des événements climatiques. Ces garanties ne sont toutefois ni automatiques ni identiques d’un assureur à l’autre : les exclusions, les plafonds et les exigences de sécurité doivent être examinés avant la souscription.
Adapter la protection à ce qui se trouve réellement dans le garage
Le contenu mérite une attention particulière. Si Marc stocke uniquement un cric et quelques produits d’entretien, ses besoins ne sont pas les mêmes que s’il conserve un vélo électrique, une cave à vin ou du matériel professionnel. Il doit demander si les biens entreposés sont assurés, selon quelle valeur et contre quels événements. Les objets précieux ou les équipements utilisés pour une activité professionnelle peuvent être exclus ou soumis à des limites particulières.
La protection contre le vol dépend souvent des circonstances. Un contrat peut exiger une effraction visible, une serrure conforme ou une porte fermée à clé, et exclure le vol sans traces d’effraction. Dans un parking collectif, il faut vérifier si la garantie s’applique au box lui-même et à son contenu, notamment lorsque l’accès général à l’immeuble est partagé. Un vélo attaché dans une place ouverte ne bénéficie pas nécessairement des mêmes conditions qu’un vélo enfermé dans un box individuel.
La garantie incendie protège en principe contre les conséquences d’un feu dans les limites définies par le contrat, mais il faut déterminer si elle concerne le bâti, les biens stockés ou les deux. Un chargeur défectueux, un appareil électrique ou des produits inflammables peuvent contribuer à un départ de feu. Les règles de prévention du règlement de copropriété et les exclusions prévues au contrat doivent donc être prises en compte, en particulier si le garage sert aussi de réserve.
| Situation | Solution à examiner | Point à vérifier |
|---|---|---|
| Garage attenant à la maison | Couverture du contrat habitation | Déclaration de la dépendance et contenu assuré |
| Box fermé à une autre adresse | Extension ou contrat dédié | Distance admise, effraction et plafonds de garantie |
| Place privative couverte en copropriété | Assurance du propriétaire et couverture collective | Répartition entre partie privative et parties communes |
| Place extérieure ouverte | Responsabilité éventuelle et assurance du véhicule | Absence de couverture du local en tant que bâtiment |
Le bon choix n’est donc pas forcément le contrat qui affiche le plus grand nombre de garanties, mais celui qui répond précisément à la valeur du local, aux biens conservés et aux risques effectivement couverts.
Responsabilité civile, copropriété et obligations du propriétaire ou du locataire
La responsabilité liée à un garage ne se limite pas aux dégâts subis par son propriétaire. Un incendie peut se propager à un bâtiment voisin, une porte mal entretenue peut blesser un passant ou une fuite peut endommager un lot situé en dessous. La responsabilité civile sert à prendre en charge, selon le contrat et les règles applicables, les dommages causés à autrui. Elle constitue donc un élément essentiel à examiner même lorsque le garage contient peu de biens.
La situation diffère selon le statut d’occupation. Un locataire doit vérifier les obligations prévues par son bail et les règles applicables à la location. Selon le contrat et la situation, une assurance responsabilité civile locative peut être exigée pour les dommages au local loué. Le propriétaire, de son côté, a intérêt à se protéger contre les dommages dont il pourrait être tenu responsable. Il ne faut pas confondre cette couverture avec l’assurance du véhicule garé à l’intérieur.
Dans une copropriété, identifier la partie privative et les parties communes
Un garage fermé ou un box peut constituer une partie privative, tandis que les voies de circulation, rampes, portes d’accès et équipements communs relèvent généralement de la copropriété. Une place ouverte peut être privative ou commune selon les titres, le règlement de copropriété et la répartition des tantièmes. L’assurance de l’immeuble vise les risques portant sur les parties communes et les responsabilités associées, mais elle ne remplace pas automatiquement l’assurance personnelle d’un copropriétaire pour ses biens ou son lot privatif.
Le propriétaire d’un emplacement doit donc consulter le règlement de copropriété et interroger le syndic sur les garanties de l’immeuble. Il peut demander si le parking est inclus dans le contrat collectif et connaître la nature des risques assurés. Une réponse comme « le parking est assuré » ne suffit pas toujours : elle peut viser la structure et les parties communes, sans couvrir le contenu d’un box ni les dommages propres à un lot privatif.
Imaginons que Marc constate une infiltration provenant d’une canalisation commune et abîmant ses cartons. L’origine du sinistre, la qualité de la canalisation et les contrats des parties concernées orienteront le traitement du dossier. Un inventaire photographique, la conservation des justificatifs et une déclaration rapide facilitent les démarches. Il est également prudent de signaler toute modification du garage, comme l’ajout d’une installation électrique ou le stockage de produits spécifiques, si le contrat ou le règlement l’exige.
Enfin, l’assurance du garage ne couvre pas nécessairement la voiture qui y stationne. Le véhicule relève de son propre contrat automobile, dont les garanties peuvent varier entre responsabilité civile, vol, incendie et dommages. Un box assuré contre l’incendie ne signifie donc pas automatiquement que la voiture est indemnisée si elle brûle. Chaque responsabilité doit être rattachée au bon contrat : le bâtiment, le contenu, les tiers et le véhicule peuvent relever de protections distinctes.
Comparer les contrats d’assurance garage indépendant avant de souscrire
Comparer plusieurs offres est utile, mais le prix seul ne permet pas de mesurer la qualité de la protection. Une prime modeste peut correspondre à une couverture limitée à la responsabilité civile, sans indemnisation des dommages au bâtiment ni du contenu. À l’inverse, une formule plus complète peut être inutile si le garage est une simple place extérieure et qu’aucun bien n’y est entreposé. Il faut donc partir de l’usage réel et des risques prioritaires.
Marc demande à son assureur actuel une proposition d’extension, puis la compare à un contrat garage séparé. Il examine notamment le montant de la franchise après un sinistre, le plafond applicable aux biens et les conditions de la garantie vol. Il vérifie aussi si la valeur indemnisée est calculée sur la valeur d’usage ou selon une autre méthode, et si des justificatifs sont nécessaires pour les objets entreposés.
Les exclusions et les limites à lire attentivement
Les contrats peuvent exclure certains objets, activités ou circonstances. Le stockage de marchandises destinées à la vente, l’usage professionnel du local ou la présence de produits dangereux peuvent nécessiter une déclaration particulière. Une garantie contre le dégât des eaux peut dépendre de l’existence d’une arrivée d’eau ou ne couvrir que certains événements. Quant aux dommages liés à un défaut d’entretien, ils peuvent être traités différemment d’un sinistre accidentel.
Il faut également vérifier les conditions de sécurité imposées pour le vol : serrure, porte, fermeture des accès collectifs et éventuel système de surveillance. Si le garage se trouve dans un sous-sol partagé, la protection du box dépend parfois de la qualité de sa fermeture, et non uniquement du contrôle d’accès à l’immeuble. Pour éviter un litige, les exigences doivent être comprises avant de signer et respectées au quotidien.
Une méthode simple consiste à demander des réponses écrites aux questions suivantes :
- Le garage situé à cette adresse est-il bien inscrit au contrat et considéré comme une dépendance ou un bien distinct ?
- Les dommages au bâtiment, la responsabilité civile et les biens stockés sont-ils couverts séparément ou ensemble ?
- Quelles sont les franchises, les limites d’indemnisation et les exclusions en cas de vol ou d’incendie ?
- Le véhicule garé dans le local relève-t-il uniquement de l’assurance automobile ?
- Quelles démarches et quels délais respecter après un sinistre ?
Après la souscription, conserver le contrat, les échanges avec l’assureur, des photographies du garage et les preuves d’achat des biens facilite la gestion d’un dossier. Pour les objets dont la valeur est importante, un inventaire daté peut éviter d’avoir à reconstituer leur existence dans l’urgence. Si le statut du local change — achat, location, transformation en espace de stockage ou changement d’adresse — il faut mettre à jour les informations communiquées.
Le contrat adapté est celui dont les garanties correspondent à la configuration déclarée, sans laisser croire que l’assurance de l’habitation protège automatiquement tout ce qui se trouve ailleurs. Une vérification écrite avant le sinistre vaut mieux qu’une interprétation des garanties après coup.
Mon assurance habitation couvre-t-elle automatiquement un garage à une autre adresse ?
Non, pas systématiquement. La couverture dépend des conditions du contrat, de la distance, du statut du garage et de sa déclaration. Demandez une confirmation écrite à l’assureur.
Faut-il assurer séparément un box indépendant ?
Un contrat séparé peut être nécessaire si l’assurance habitation ne permet pas d’ajouter le box comme dépendance. Une extension reste parfois possible ; comparez les garanties et les exclusions.
L’assurance du garage couvre-t-elle la voiture qui s’y trouve ?
Pas nécessairement. Le véhicule relève principalement de son assurance automobile. La couverture du local et celle du véhicule doivent être vérifiées dans leurs contrats respectifs.
Quels biens peuvent être couverts dans un garage indépendant ?
Les biens entreposés peuvent être couverts selon les garanties souscrites, les plafonds, les exclusions et les conditions de sécurité. Déclarez les objets de valeur et conservez des justificatifs.