Une fissure qui traverse un mur depuis plusieurs années n’interdit pas automatiquement toute indemnisation après une nouvelle sécheresse. La difficulté consiste à distinguer les dommages anciens, déjà visibles ou stabilisés, des désordres récents ou aggravés par un nouvel épisode de retrait-gonflement des argiles. Cette différence peut décider de la prise en charge par l’assurance habitation.
Pour être indemnisé au titre de la catastrophe naturelle, il faut notamment que la commune et la période concernées aient été reconnues par un arrêté publié au Journal officiel. Le propriétaire doit ensuite déclarer le sinistre dans les délais, documenter l’évolution des fissures et établir, avec l’expertise, le lien entre les mouvements du sol et les dommages observés. Une fissure ancienne n’est donc ni une preuve suffisante ni un motif automatique de refus : son âge, son évolution et son origine doivent être examinés.
Fissures anciennes et sécheresse : distinguer les dommages déjà présents des nouvelles aggravations
Le retrait-gonflement des argiles désigne les variations de volume de certains sols selon leur teneur en eau. Après une période humide, l’argile peut gonfler ; lors d’une sécheresse, elle se rétracte et le terrain se tasse de façon parfois inégale. Une maison fondée sur ce sol peut alors subir des tensions qui se traduisent par des fissures, des portes qui ferment mal ou des déformations de plancher.
Ce mécanisme ne produit pas toujours une seule fissure nette, apparue en une journée. Les désordres peuvent s’installer progressivement, s’atténuer avec les pluies puis réapparaître au fil des saisons. Une lézarde ancienne peut ainsi s’élargir lors d’un épisode récent, tandis qu’une fissure demeurée stable pendant plusieurs années peut ne pas révéler un dommage nouveau. Pour l’assureur, la question déterminante n’est pas uniquement « quand la fissure a-t-elle été découverte ? », mais aussi « quelle part du dommage est imputable à la période reconnue ? ».
Pourquoi l’ancienneté d’une fissure ne suffit pas à trancher
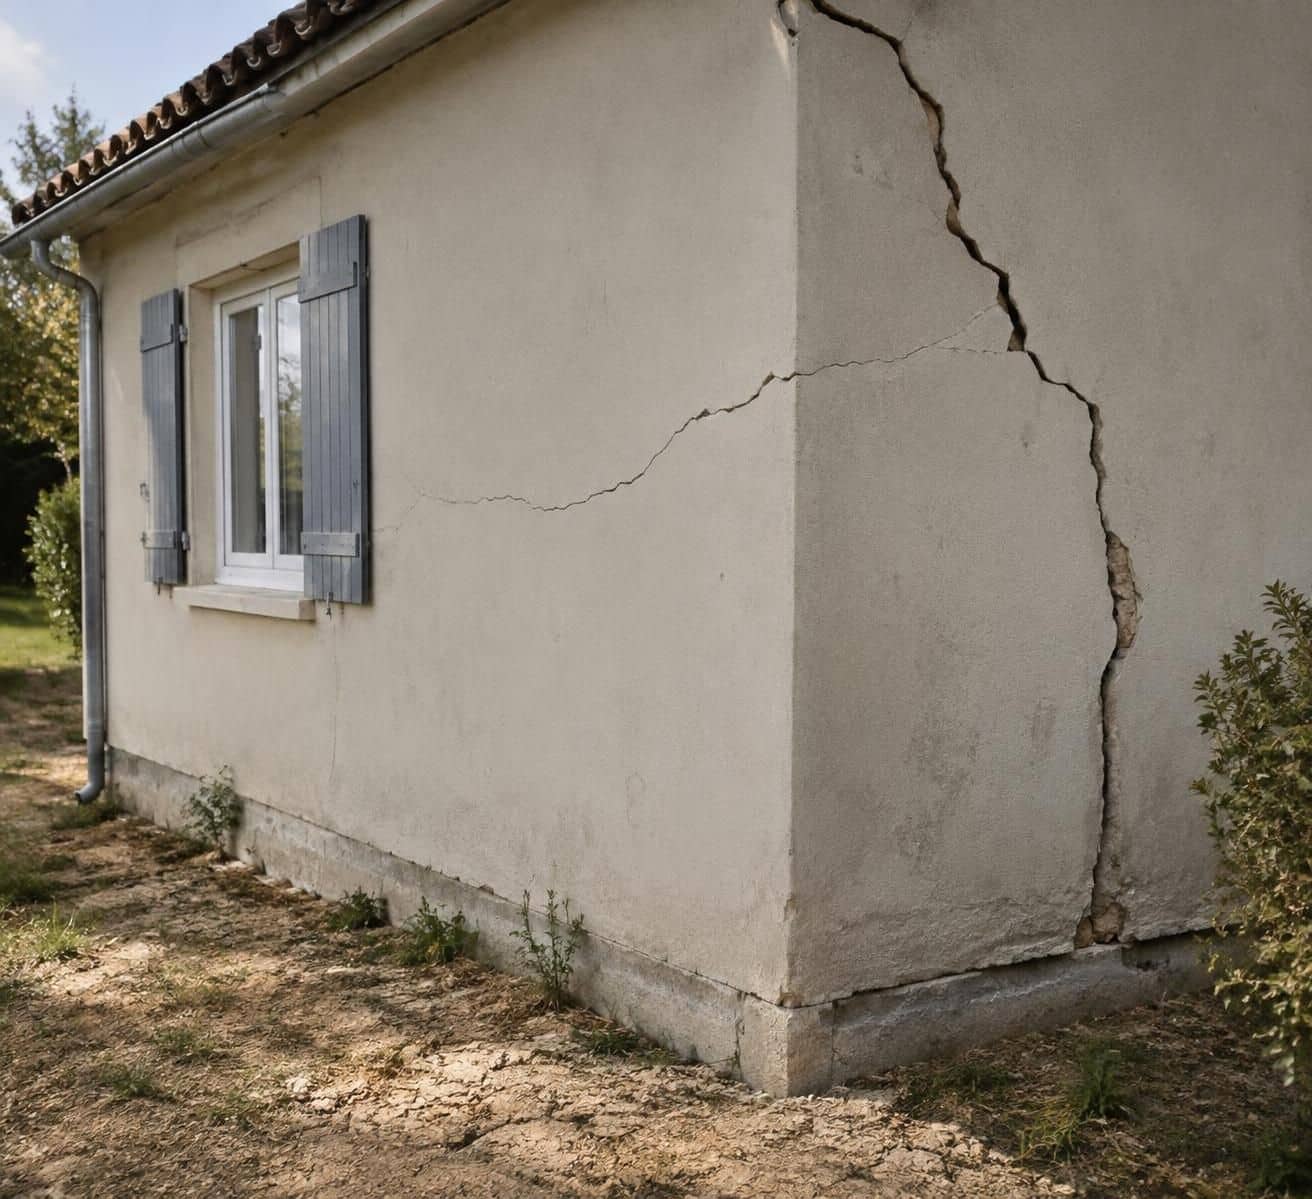
Imaginons Sophie, propriétaire d’une maison construite sur un terrain argileux. Elle avait remarqué une fissure fine près d’une fenêtre, sans évolution apparente, plusieurs années auparavant. Après un été particulièrement sec, cette marque s’élargit et une seconde fissure apparaît dans une cloison voisine. Le fait que la première soit ancienne ne permet pas, à lui seul, de conclure que l’ensemble des dommages est exclu.
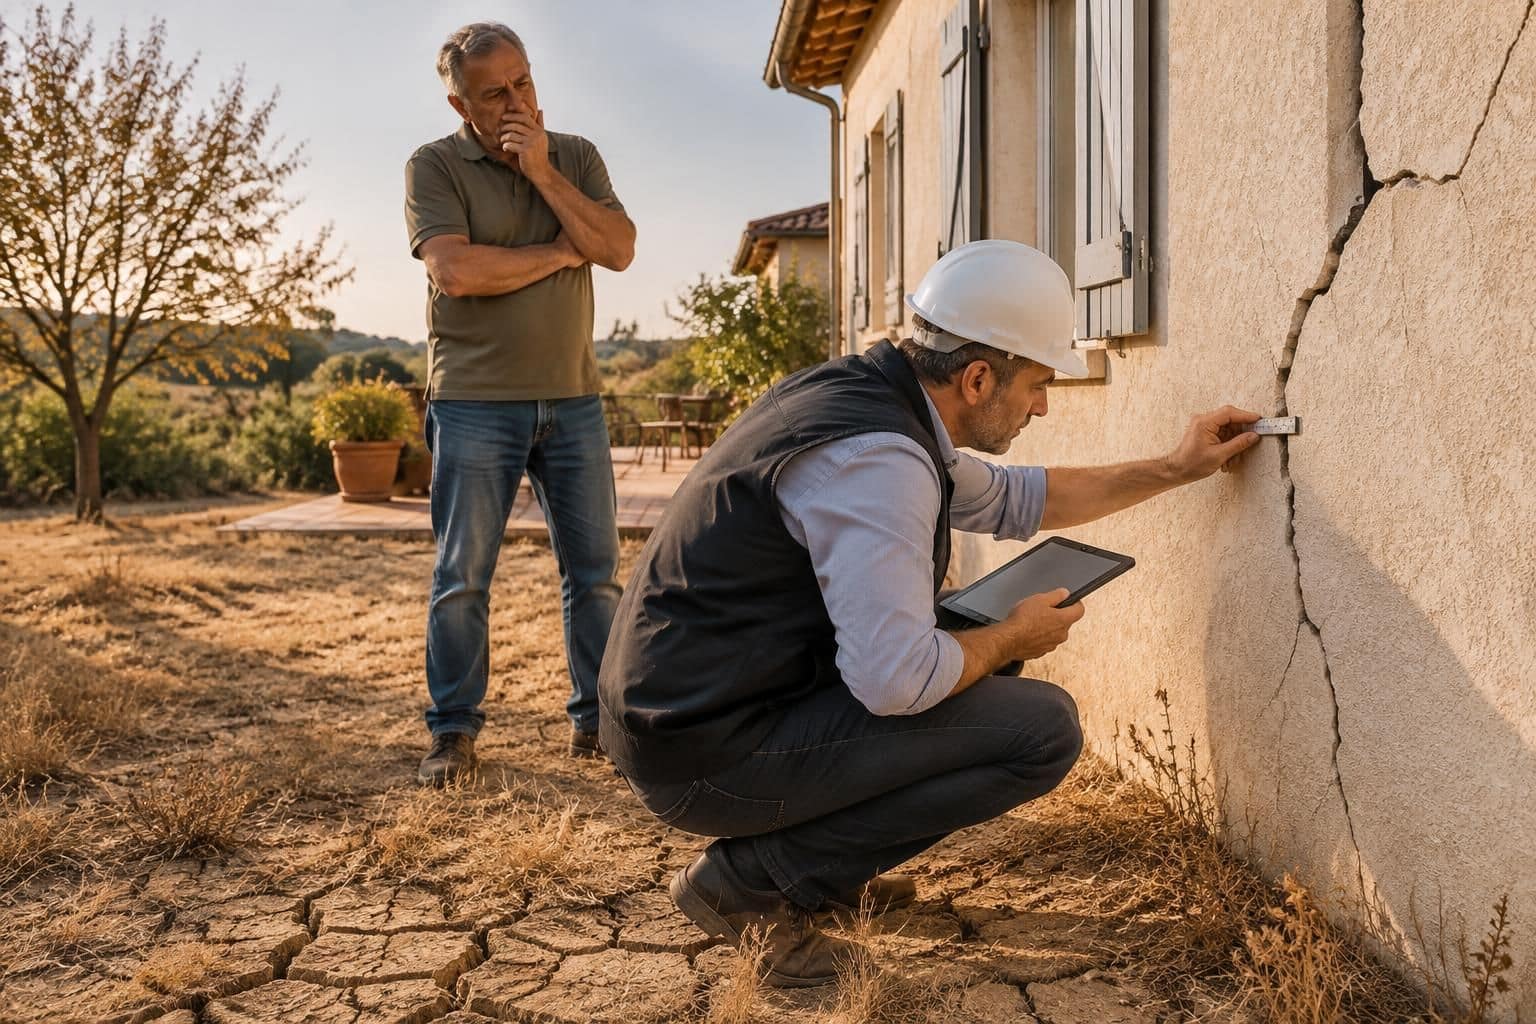
Une expertise immobilière peut comparer l’état antérieur et l’état actuel, rechercher les signes d’évolution et examiner les causes possibles. Elle s’appuie notamment sur la forme des fissures, leur emplacement, leur largeur, leur orientation, les déformations du bâtiment et la nature du sol. Des travaux antérieurs, des défauts de fondation, des infiltrations ou des arbres proches peuvent également entrer dans l’analyse.
À l’inverse, une fissure ancienne, déjà importante et sans aggravation démontrée, ne sera pas nécessairement indemnisée au titre d’un nouvel épisode. L’assurance n’a pas vocation à financer la réparation d’un dommage préexistant simplement parce qu’un arrêté de catastrophe naturelle est ensuite publié. La déclaration doit donc décrire honnêtement ce qui était visible avant la sécheresse et ce qui a changé depuis.
Les indices utiles pour dater l’évolution
Des photographies prises à différentes dates, des factures de réparation, des rapports de diagnostic ou des échanges avec un précédent propriétaire peuvent aider à reconstituer l’historique. Si vous n’avez pas de photo ancienne, des éléments indirects restent parfois utiles : une annonce immobilière, un état des lieux, un rapport de travaux ou un dossier transmis par le syndic.
Il est également utile de noter les circonstances de la découverte : date, pièce concernée, évolution observée et conséquences concrètes, comme une fenêtre qui coince. Cette chronologie ne remplace pas l’avis technique, mais elle permet d’éviter que l’expertise repose uniquement sur des souvenirs imprécis.
Le point décisif est donc de documenter l’aggravation, plutôt que de prétendre que toute fissure est nouvelle. C’est cette distinction qui guidera la déclaration et l’évaluation du dommage garanti.
Catastrophe naturelle : les conditions d’indemnisation des fissures après sécheresse
La garantie catastrophe naturelle est généralement incluse dans un contrat multirisque habitation couvrant les biens concernés, mais elle ne s’applique pas à toute fissure attribuée à la sécheresse. Il faut d’abord qu’un arrêté interministériel reconnaisse l’état de catastrophe naturelle pour la commune et la période correspondant au phénomène. Une reconnaissance visant une autre période ou une commune voisine ne suffit pas automatiquement.
Cette reconnaissance officielle ne constitue toutefois pas une acceptation automatique de chaque dossier. L’assureur examine si les dommages déclarés correspondent bien aux effets du phénomène reconnu et s’ils ont été causés directement par les mouvements différentiels du terrain. La solidité du bâtiment ou son utilisation normale doit être affectée dans les conditions prévues par le régime Cat Nat. Une fissure purement esthétique ne se traite donc pas nécessairement comme un désordre structurel compromettant l’usage de la maison.
Le rôle de l’arrêté et du lien de causalité
Les arrêtés sont publiés au Journal officiel et précisent les communes concernées ainsi que la période retenue. Le propriétaire peut se renseigner auprès de sa mairie, qui suit souvent les demandes de reconnaissance communale, ou consulter les publications officielles. Il faut vérifier les dates exactes : une maison peut avoir subi des désordres durant un épisode qui n’a pas été retenu, même si la commune a été reconnue pour une autre période.
L’arrêté ouvre l’accès au régime d’indemnisation, mais le lien entre sécheresse et dommage doit encore être établi. Par exemple, si une maison présente des fissures sur plusieurs façades, un expert peut examiner si leur répartition concorde avec un tassement différentiel du terrain. Il peut aussi rechercher une cause concurrente, telle qu’une fuite de canalisation ou des fondations inadaptées. Une cause extérieure n’exclut pas toujours toute prise en charge, mais elle peut rendre l’analyse plus complexe.
Ce que le régime couvre et ce qu’il ne garantit pas
La garantie vise les dommages matériels directs reconnus comme imputables à la catastrophe naturelle. Elle peut concerner les réparations nécessaires pour remédier aux désordres couverts, selon le contrat, les conclusions techniques et les règles applicables. Elle ne signifie pas que chaque dépense liée au logement sera automatiquement remboursée : les frais doivent être justifiés et entrer dans le périmètre garanti.
Une franchise légale de 1 520 euros s’applique aux dommages dus à la sécheresse et à la réhydratation des sols dans le cadre du régime concerné. Cette somme reste à la charge de l’assuré, sous réserve des règles applicables à son dossier et de l’évolution éventuelle des textes. Il est prudent de demander à l’assureur une explication écrite du calcul de la franchise et des postes retenus.
Pour s’y retrouver, le propriétaire peut vérifier ces éléments avant de constituer son dossier :
- La commune figure-t-elle dans l’arrêté publié au Journal officiel ?
- La période reconnue correspond-elle à celle où les dommages sont apparus ou se sont aggravés ?
- Le contrat couvre-t-il le bâtiment touché et était-il en vigueur au moment du sinistre ?
- Les désordres sont-ils décrits et reliés à un phénomène de retrait-gonflement des argiles ?
La reconnaissance administrative est la porte d’entrée de la garantie, tandis que l’étude technique détermine si les dommages précis peuvent être indemnisés.
Déclaration de sinistre : délais, preuves et étapes pour protéger son dossier
Lorsque la commune est reconnue en état de catastrophe naturelle, la déclaration de sinistre doit être adressée à l’assureur dans les 30 jours suivant la publication de l’arrêté au Journal officiel. Ce délai concerne la déclaration au titre du régime Cat Nat ; il ne faut pas attendre de connaître le coût exact des travaux pour signaler les dommages. Si vous avez déjà informé votre assureur avant la publication, transmettez-lui l’arrêté et confirmez par écrit que vous demandez l’examen du dossier sous cette garantie.
La déclaration peut être réalisée selon les modalités prévues au contrat : espace client, courrier ou autre canal accepté. Conservez une copie de chaque document et une preuve d’envoi ou de dépôt. Si l’arrêté n’est pas encore publié, signalez rapidement les dégâts à la mairie et à votre assureur, puis complétez le dossier lorsque la situation administrative est clarifiée.
Constituer des preuves avant les réparations
Photographiez chaque fissure de près et de loin, en montrant son emplacement dans la pièce ou sur la façade. Ajoutez une règle ou un repère visuel pour permettre de comparer son évolution, sans gratter ni élargir la fissure. Notez les dates et les observations dans un document simple : « fissure au-dessus de la porte du séjour, visible depuis plusieurs années, élargie après l’été sec » est plus utile qu’une description vague.
Rassemblez ensuite les documents disponibles : contrat d’assurance, relevé des dommages, factures, anciens diagnostics, photographies, devis et éventuels rapports de professionnels. Si une réparation urgente est nécessaire pour éviter un danger ou une aggravation, prenez des photos avant intervention, prévenez l’assureur et conservez les justificatifs. Pour les réparations non urgentes, mieux vaut attendre les consignes de l’expert afin de ne pas faire disparaître des indices utiles.
Expertise, offre et échanges avec l’assureur
L’assureur peut mandater un expert pour examiner le bâtiment et évaluer les dommages. Présentez-lui la chronologie, les fissures anciennes, les éléments nouveaux et les éventuelles réparations déjà réalisées. Vous pouvez demander que les désordres distincts soient décrits séparément, surtout si certains étaient présents avant la période reconnue et d’autres semblent s’être aggravés depuis.
Si le rapport vous paraît incomplet ou si vous contestez son analyse, adressez vos remarques par écrit, en les appuyant sur des observations précises. Vous pouvez solliciter un avis technique indépendant, notamment lorsqu’un enjeu structurel important est en cause. Avant de commander une expertise privée, demandez un devis et vérifiez si une garantie de votre contrat peut contribuer à ses frais.
Dans le cadre Cat Nat, l’assureur doit présenter une proposition d’indemnisation dans le délai applicable, généralement annoncé comme étant d’un mois à compter de la réception de l’état estimatif des dommages ou de la publication de l’arrêté si celle-ci est postérieure. Les délais et leurs points de départ peuvent dépendre de la situation du dossier : demandez à l’assureur une confirmation écrite du calendrier retenu. Un dossier daté, illustré et complet rend les échanges plus vérifiables.
| Étape | Action utile | À conserver |
|---|---|---|
| Découverte ou aggravation | Photographier les fissures et noter leur évolution | Images datées et chronologie |
| Publication de l’arrêté | Vérifier la commune et la période concernées | Référence de l’arrêté officiel |
| Déclaration | Transmettre le dossier dans les 30 jours | Copie et preuve d’envoi |
| Expertise | Présenter l’historique et les dommages distincts | Rapports, devis, factures et observations |
| Proposition | Vérifier les dommages retenus et la franchise | Offre et échanges écrits avec l’assureur |
Une déclaration complète ne garantit pas à elle seule l’indemnisation, mais elle permet de faire examiner les faits sur une base documentée, plutôt que de laisser l’ancienneté des fissures obscurcir leur évolution récente.
Refus d’indemnisation, délai de prescription et recours possibles
Un refus peut avoir plusieurs motifs : absence d’arrêté pour la commune ou la période, absence de lien établi avec la sécheresse, dommages jugés antérieurs ou insuffisamment documentés, ou encore cause technique différente. Demandez que le motif soit formulé clairement par écrit, avec les éléments de l’expertise sur lesquels l’assureur s’appuie. Une réponse orale ou une formule générale ne permet pas toujours de comprendre ce qui est contesté.
Quand l’assureur estime que les fissures sont anciennes, distinguez les zones restées stables de celles qui se sont aggravées. Des photographies comparables, un rapport technique ou des témoignages datés peuvent contribuer à établir cette évolution. Si l’expert n’a pas examiné une partie du bâtiment ou n’a pas tenu compte d’un document important, signalez précisément l’omission et demandez une réévaluation.
Contester une expertise sans se limiter à un désaccord général
Une contestation utile explique ce qui est contesté et pourquoi. Par exemple, le propriétaire peut indiquer qu’une expertise décrit une fissure de façade, mais ne mentionne pas le déplacement récent d’une huisserie ni la fissure nouvelle à l’intérieur. Il peut joindre des photographies datées, un devis de réparation ou l’avis d’un professionnel du bâtiment. Plus les observations sont concrètes, plus elles peuvent être confrontées au rapport initial.
Il est possible de demander une contre-expertise à ses frais, ou de vérifier si le contrat prévoit une procédure d’expertise contradictoire. En cas de désaccord persistant, les voies de recours peuvent inclure une réclamation auprès du service dédié de l’assureur, puis la saisine du médiateur compétent si les conditions sont réunies. Pour un litige important, un avocat ou une association spécialisée peut aider à apprécier l’intérêt d’une démarche judiciaire.
Le délai de prescription à ne pas laisser passer
En assurance, le délai de prescription est en principe de deux ans pour les actions dérivant du contrat, conformément aux règles applicables. Son point de départ et ses éventuelles interruptions ou suspensions dépendent des circonstances ; il ne faut donc pas supposer qu’une négociation informelle arrête automatiquement le délai. Conservez les courriers et demandez conseil rapidement si le dossier s’enlise.
Une lettre recommandée, une démarche de médiation ou une mesure d’expertise peuvent avoir des effets juridiques spécifiques selon leur forme et leur contexte. Il est préférable de vérifier ces effets auprès d’un professionnel plutôt que de compter sur une simple relance téléphonique. La prudence est particulièrement importante lorsque l’assureur a opposé un refus écrit ou lorsque plusieurs années se sont écoulées depuis la découverte des fissures.
Si aucune catastrophe naturelle n’a été reconnue
Sans arrêté, la garantie Cat Nat liée à cet épisode ne peut généralement pas jouer. Cela n’interdit pas d’examiner d’autres pistes, mais elles reposent sur des conditions différentes. Si les désordres sont liés à un défaut de construction, la responsabilité du constructeur peut être recherchée au titre de la garantie décennale, dans les conditions et délais applicables, notamment lorsque les dommages compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Cette démarche nécessite d’identifier l’origine du dommage et de vérifier la date de réception des travaux, l’identité des intervenants et les garanties encore mobilisables. Une fissure liée à un sol argileux ne prouve pas à elle seule un vice de construction : l’analyse doit examiner les fondations, les études de sol, les règles de construction et les travaux réalisés. Un recours pertinent commence donc par une qualification technique sérieuse, et non par l’envoi d’une demande identique à tous les intervenants.
La meilleure réponse à un refus est une contestation ciblée, accompagnée de preuves et engagée dans les délais, en distinguant clairement la garantie catastrophe naturelle des responsabilités liées à la construction.
Réparer les fissures après sécheresse : éviter d’aggraver le dommage et préparer l’indemnisation
Face à une fissure, le premier réflexe ne devrait pas être de la reboucher pour la faire disparaître. Une réparation cosmétique peut masquer son évolution et compliquer l’expertise, sans corriger la cause du mouvement. Il convient d’abord d’évaluer la situation, de conserver des preuves et de prévenir l’assureur, tout en prenant sans attendre les mesures nécessaires si la sécurité des occupants est en jeu.
Une fissure très large, évolutive, accompagnée d’un affaissement, d’un décollement important ou de difficultés soudaines à ouvrir plusieurs portes doit être signalée rapidement. En cas de risque immédiat, éloignez les personnes de la zone concernée et demandez l’avis d’un professionnel compétent. La protection des occupants passe avant la conservation d’un état idéal pour l’expertise, mais les interventions doivent être photographiées et documentées.
Surveiller sans confondre observation et diagnostic
Pour une fissure qui ne semble pas présenter de danger immédiat, une observation régulière peut aider à établir une chronologie. Notez sa longueur apparente, son emplacement et les changements visibles, en reprenant des photos depuis un angle comparable. Des témoins posés par un professionnel peuvent apporter des indications supplémentaires, mais ils ne déterminent pas à eux seuls la cause ni la responsabilité.
Évitez de conclure que la sécheresse est nécessairement à l’origine de chaque désordre. Une fuite, un défaut d’évacuation des eaux, des travaux voisins ou un mouvement du sol différent peuvent produire des symptômes proches. Un diagnostic technique permet de distinguer ces hypothèses et d’orienter les réparations : traiter seulement l’enduit alors que le terrain continue de bouger risque de faire réapparaître la fissure.
Planifier les travaux avec les bons interlocuteurs
Avant de signer un devis important, transmettez-le à l’assureur et demandez si une validation ou une expertise complémentaire est nécessaire. Comparez les propositions en vérifiant que les entreprises décrivent la cause présumée, la méthode de réparation et les travaux préparatoires. Une reprise de maçonnerie peut être insuffisante si le problème exige aussi une intervention sur les fondations ou la gestion des eaux autour du bâtiment.
Les mesures de prévention doivent également être adaptées au terrain et à la maison. La gestion des eaux pluviales, l’entretien des canalisations et l’attention portée aux plantations proches peuvent réduire certains facteurs de risque, sans constituer une garantie contre de futurs épisodes de sécheresse. Il ne faut pas entreprendre de travaux lourds sur les arbres ou les fondations sans avis professionnel, car une intervention inadaptée peut provoquer d’autres désordres.
Si la maison a été achetée avec des fissures déjà visibles, rassemblez les documents de vente, diagnostics, échanges avec le vendeur et devis antérieurs. Ces pièces aideront à distinguer l’état connu au moment de l’achat de l’aggravation ultérieure, même si elles ne déterminent pas à elles seules le résultat du dossier. Décrire précisément l’historique renforce la cohérence de la demande auprès de l’assurance habitation.
La réparation durable dépend autant de la compréhension de la cause que du choix des travaux : préserver les preuves et coordonner assurance, expertise et entreprises évite de traiter seulement l’apparence du désordre.
Questions fréquentes sur les fissures anciennes après une sécheresse
Une fissure ancienne peut-elle être indemnisée après un nouvel arrêté de catastrophe naturelle ?
Une fissure ancienne n’est pas automatiquement exclue, mais l’indemnisation vise les dommages imputables à la période reconnue. Il faut documenter une aggravation ou un dommage nouveau et permettre à l’expertise d’en déterminer l’origine.
Quel est le délai pour déclarer des fissures après la publication de l’arrêté ?
Pour le régime catastrophe naturelle, la déclaration doit être transmise à l’assureur dans les 30 jours suivant la publication de l’arrêté au Journal officiel. Conservez une copie du dossier et une preuve de son envoi.
La mairie peut-elle indemniser les propriétaires ?
La mairie peut renseigner les habitants sur les démarches de reconnaissance de catastrophe naturelle et la situation de la commune. L’indemnisation du sinistre relève généralement de l’assureur, si les conditions de garantie sont réunies.
Que faire si l’assureur refuse le lien entre les fissures et la sécheresse ?
Demandez une motivation écrite, vérifiez le rapport d’expertise et transmettez des éléments précis sur l’évolution des dommages. Une contre-expertise ou une réclamation formelle peut être envisagée, en tenant compte du délai de prescription applicable.